Toutes les parapharmacies ne sont pas soumises à la TVA au Maroc : un commerçant détaillant ne devient assujetti d'office qu'à partir de 2 000 000 DH de chiffre d'affaires taxable sur l'année précédente. Au-delà de ce seuil, ou sur option, la parapharmacie collecte la TVA à 20 % sur la plupart de ses produits, déduit celle payée à ses fournisseurs et reverse la différence chaque mois.
Une petite parapharmacie de quartier et une grande surface spécialisée n'ont pas les mêmes obligations. Ce guide, fondé sur le Code général des impôts (CGI) édition 2026 et la doctrine de la Direction générale des impôts (DGI), vous aide à savoir dans quel cas vous êtes et à comprendre le calcul. La fiscalité change avec chaque loi de finances : faites toujours valider votre situation par votre comptable.
Suis-je assujetti à la TVA ?
La réponse dépend de ce que vous faites (détail, gros, importation) et de combien vous vendez.
La règle pour un commerçant détaillant
L'article 89 du CGI rend la TVA obligatoire pour les commerçants dont le chiffre d'affaires taxable réalisé l'année précédente est égal ou supérieur à 2 000 000 DH. Une parapharmacie qui vend au détail, en dessous de ce montant, n'est donc pas assujettie d'office.
Deux précisions comptent :
- Une fois assujetti, on le reste. Un commerçant qui a franchi le seuil ne peut sortir de la TVA que si son chiffre d'affaires repasse sous les 2 000 000 DH pendant trois années consécutives.
- On peut devenir assujetti volontairement. L'article 90 permet aux revendeurs en l'état de prendre la qualité d'assujetti sur option. La demande se dépose au service local des impôts, prend effet 30 jours plus tard et engage pour au moins trois ans.
Les cas où le seuil ne s'applique pas
Le CGI rend la TVA obligatoire quel que soit le chiffre d'affaires pour les grossistes et pour les importateurs qui revendent en l'état. Une parapharmacie qui importe elle-même ou vend en gros à d'autres points de vente doit donc vérifier sa situation, même avec un petit chiffre d'affaires.
Et la CPU ou l'auto-entrepreneur ?
La contribution professionnelle unique (CPU) et l'auto-entrepreneur sont des régimes d'impôt sur le revenu, pas de TVA. Leurs plafonds pour une activité commerciale (2 000 000 DH pour la CPU, 500 000 DH encaissés pour l'auto-entrepreneur) ne dépassent pas le seuil de TVA des détaillants : en pratique, ces parapharmacies vendent en général sous ce seuil. Mais ce sont le chiffre d'affaires et la nature de l'activité qui décident, pas le régime d'impôt. Le choix du statut lui-même est traité dans notre guide des démarches administratives pour ouvrir une parapharmacie.
Le résumé en un tableau
| Votre situation | TVA |
|---|---|
| Détaillant, chiffre d'affaires taxable de l'année précédente inférieur à 2 000 000 DH | Pas assujetti d'office, option possible |
| Détaillant, chiffre d'affaires égal ou supérieur à 2 000 000 DH | Assujetti obligatoire |
| Détaillant déjà assujetti dont le chiffre d'affaires baisse | Reste assujetti, sauf 3 ans consécutifs sous le seuil |
| Grossiste | Assujetti quel que soit le chiffre d'affaires |
| Importateur qui revend en l'état | Assujetti quel que soit le chiffre d'affaires |
Le message à retenir : la TVA n'est pas la même pour toutes les parapharmacies. Une parapharmacie de quartier à 120 000 DH de ventes par mois, soit 1 440 000 DH par an, reste sous le seuil obligatoire.
Si vous n'êtes pas assujetti : ce que cela change
Ne pas être assujetti ne veut pas dire que la TVA disparaît de votre vie.
Vous payez toujours la TVA sur vos achats. Vos fournisseurs vous la facturent, et vous ne pouvez pas la récupérer. Pour vous, elle fait simplement partie du coût d'achat. Votre prix de revient d'un produit, c'est donc son prix d'achat TTC, et c'est sur cette base qu'il faut calculer votre marge (voir notre guide sur la marge et le prix de vente en parapharmacie).
Vous ne devez pas faire apparaître de TVA sur vos tickets ou factures. L'article 119 du CGI est clair : toute personne qui mentionne la TVA sur les factures qu'elle établit en est personnellement redevable, du seul fait de l'avoir facturée. Imprimer une ligne « TVA 20 % » par habitude, sans être assujetti, peut donc vous rendre redevable de cette taxe.
Vous n'avez pas de déclaration de TVA à déposer. Vos autres obligations fiscales (impôt sur le revenu ou sur les sociétés, taxe professionnelle) restent bien sûr les mêmes.
Si vous êtes assujetti : les taux qui s'appliquent
Deux taux en 2026
La loi de finances 2024 a lancé une réforme qui a progressivement supprimé les taux intermédiaires de 7 % et 14 %. Depuis le 1er janvier 2026, au terme des périodes transitoires, l'article 99 du CGI ne prévoit plus que deux taux : 20 % (taux normal) et 10 % (taux réduit), à côté des opérations exonérées.
Le taux par catégorie de produits
| Catégorie | Taux | Commentaire |
|---|---|---|
| Dermocosmétique, soins visage et corps | 20 % | Taux normal |
| Hygiène (gels douche, dentifrices, déodorants) | 20 % | Seul le savon de ménage est exonéré, pas le savon de toilette |
| Soins capillaires, solaires, maquillage | 20 % | Taux normal |
| Puériculture (couches, biberons, soins bébé) | 20 % | Taux normal |
| Laits spéciaux pour nourrissons, lait en poudre | Exonéré | Article 91 du CGI, à vérifier selon le produit |
| Compléments alimentaires | 20 % en principe | À vérifier selon le produit |
| Petit matériel médical (tensiomètres, thermomètres) | 20 % en principe | Les appareillages spécialisés destinés exclusivement aux personnes handicapées sont exonérés : à vérifier selon le produit |
Règle pratique : l'essentiel de vos ventes est à 20 %. Les exceptions se vérifient produit par produit, avec la facture du fournisseur et votre comptable.
Les produits parapharmaceutiques ne sont pas des médicaments
Depuis le 1er janvier 2024, tous les produits pharmaceutiques sont exonérés de TVA avec droit à déduction (article 92 du CGI). La parapharmacie n'en profite pas.
La note circulaire n° 735 de la DGI, qui commente la loi de finances 2024, fixe trois conditions cumulatives : le produit doit être conforme à la réglementation, être utilisé en médecine à des fins curatives ou préventives, et être vendu exclusivement en pharmacie ou par une personne autorisée. Elle ajoute que tout produit qui ne remplit pas ces trois critères n'est pas un produit pharmaceutique, et cite précisément le cas des produits parapharmaceutiques. Vos cosmétiques restent donc à 20 %.
HT, TTC et TVA sur le ticket
Le client paie un prix TTC (toutes taxes comprises). Si vous êtes assujetti, ce prix contient la TVA que vous reverserez à l'État. Les conversions sont simples :
- Prix HT = Prix TTC ÷ 1,20 (pour un produit à 20 %)
- TVA = Prix TTC − Prix HT, soit un sixième du prix TTC à 20 %
Exemple : une crème vendue 240 DH TTC se décompose en 200 DH HT et 40 DH de TVA.
Pour un assujetti, ces 40 DH ne lui appartiennent pas : son chiffre d'affaires réel est de 200 DH, et c'est sur le HT que se calculent la marge et la rentabilité de la parapharmacie.
TVA collectée, TVA déductible, TVA à payer
Le mécanisme tient en une ligne :
TVA à payer = TVA collectée sur vos ventes − TVA déductible sur vos achats
- La TVA collectée est celle contenue dans les prix TTC payés par vos clients.
- La TVA déductible est celle que vous avez payée à vos fournisseurs sur les marchandises et sur les frais de l'activité.
Si la TVA déductible dépasse la TVA collectée sur une période, le reliquat (le crédit de TVA) se reporte sur la période suivante.
Quatre règles du CGI méritent votre attention :
- La TVA est due à l'encaissement. Par défaut (article 95), c'est l'encaissement du prix qui rend la TVA exigible. Une vente à crédit notée dans le carnet client devient taxable le jour où le client paie, pas le jour où il emporte le produit.
- La déduction naît au paiement du fournisseur. Selon l'article 101, vous déduisez la TVA d'un achat le mois où vous réglez la facture, partiellement ou en totalité, et vous avez un an pour le faire.
- Les gros paiements en espèces ne sont pas déductibles. La TVA sur un achat de plus de 5 000 DH par jour et par fournisseur, dans la limite de 50 000 DH par mois et par fournisseur, n'est pas déductible s'il est réglé en espèces plutôt que par chèque barré, virement ou autre moyen traçable (article 106). Raison de plus pour bien organiser la gestion de vos fournisseurs.
- Pas de facture conforme, pas de déduction. La TVA d'un achat non justifié par une facture conforme n'est pas déductible. Conservez vos factures, et rattachez-les à vos bons de livraison au moment de la réception de la marchandise.
Si vous vendez aussi des produits exonérés sans droit à déduction (comme les laits infantiles), une partie de la TVA sur vos frais généraux peut ne pas être déductible : voyez la règle avec votre comptable.
Exemple chiffré : un mois de TVA
Prenons une parapharmacie assujettie d'office, dont le chiffre d'affaires dépasse 2 000 000 DH par an, et un mois où toutes les ventes et tous les achats sont au taux de 20 %. Les chiffres sont illustratifs.
| Ligne | HT | TVA (20 %) | TTC |
|---|---|---|---|
| Ventes du mois | 175 000 DH | 35 000 DH collectée | 210 000 DH |
| Achats de marchandises payés | 130 000 DH | 26 000 DH déductible | 156 000 DH |
| Frais facturés avec TVA (électricité, internet, entretien) | 3 000 DH | 600 DH déductible | 3 600 DH |
| TVA à payer | 35 000 − 26 600 = 8 400 DH |
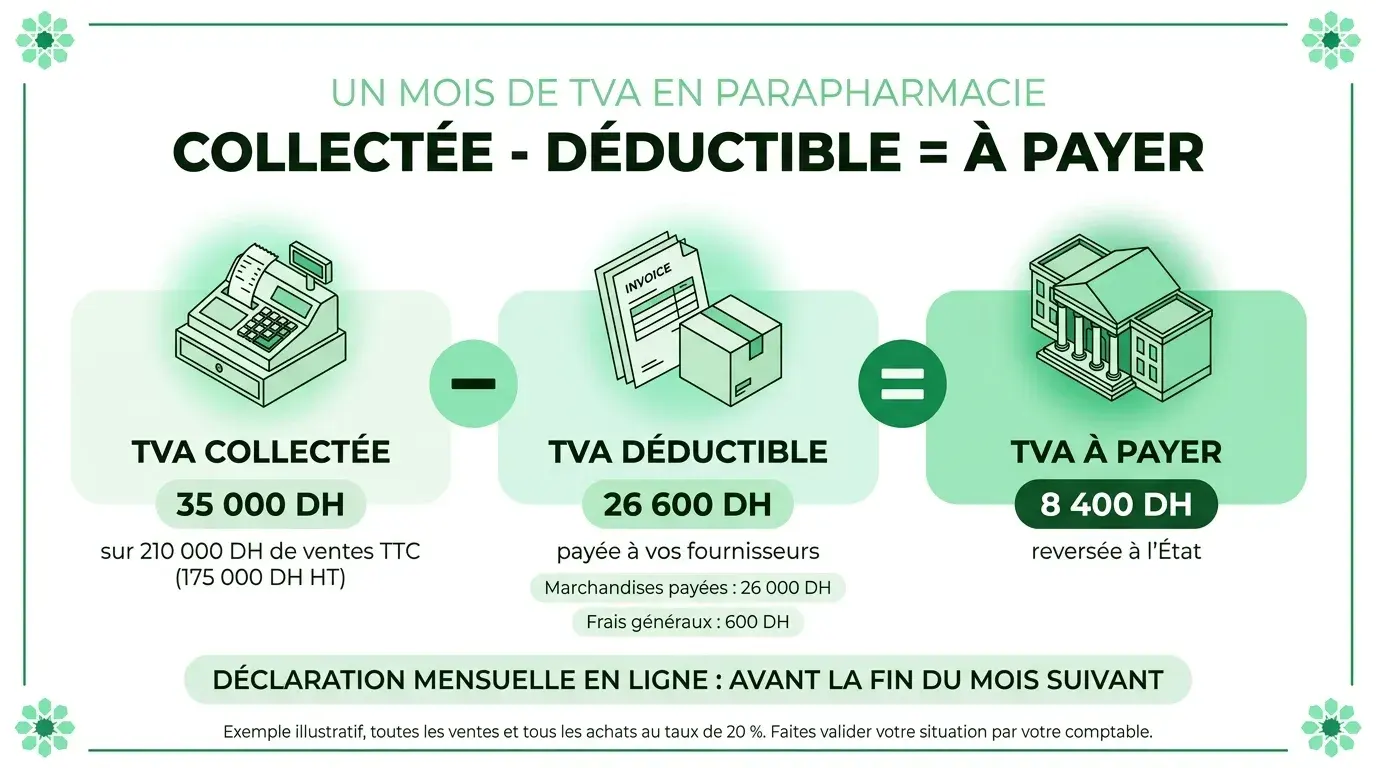
Sur les 210 000 DH encaissés, 35 000 DH sont de la TVA collectée. Après déduction des 26 600 DH payés aux fournisseurs, la parapharmacie reverse 8 400 DH à l'État. Gardez ce montant de côté jusqu'à la déclaration : le dépenser parce qu'il « dort » sur le compte est une erreur classique.
Déclarer et payer : périodicité et délais
Mensuelle ou trimestrielle
L'article 108 du CGI fixe la périodicité selon le chiffre d'affaires taxable de l'année écoulée :
| Chiffre d'affaires de l'année écoulée | Déclaration |
|---|---|
| Égal ou supérieur à 1 000 000 DH | Mensuelle |
| Inférieur à 1 000 000 DH | Trimestrielle (mensuelle possible sur demande avant le 31 janvier) |
| Nouveau contribuable, première année | Trimestrielle |
Une parapharmacie assujettie d'office déclare donc chaque mois ; une parapharmacie assujettie sur option avec un chiffre d'affaires plus modeste peut relever du trimestriel.
Les délais
La télédéclaration est obligatoire pour toutes les entreprises depuis 2017 (article 155). Dans ce cas, la déclaration et le paiement se font :
- Régime mensuel : avant la fin du mois qui suit. La TVA d'octobre se déclare et se paie avant la fin novembre.
- Régime trimestriel : avant la fin du premier mois du trimestre suivant. La TVA de juillet à septembre se déclare et se paie avant la fin octobre.
Un retard coûte cher : l'article 184 prévoit des majorations de 5 % à 20 % selon le retard ou l'absence de déclaration, auxquelles s'ajoutent les pénalités de paiement tardif.
Ce que fait Exipal pour la TVA
Dans Exipal, la TVA est optionnelle. Une parapharmacie assujettie qui l'active voit la TVA ventilée par taux sur ses tickets et dans ses rapports, ce qui facilite le travail de son comptable au moment de la déclaration. Une parapharmacie qui n'est pas assujettie ne l'active pas, et rien ne change pour elle : ses tickets restent sans ligne de TVA, comme l'exige l'article 119.
L'option est disponible dans toutes les formules, de Starter à Business (voir les tarifs).
Ce qu'il faut retenir
- Le seuil clé est de 2 000 000 DH de chiffre d'affaires taxable sur l'année précédente pour un détaillant. En dessous, pas de TVA obligatoire, mais une option possible. Grossistes et importateurs sont assujettis quel que soit leur chiffre d'affaires.
- Les produits de parapharmacie sont à 20 % pour l'essentiel. L'exonération des produits pharmaceutiques ne les concerne pas. Quelques produits sont exonérés (lait en poudre, laits pour nourrissons) : à vérifier produit par produit.
- TVA à payer = TVA collectée − TVA déductible, avec la TVA due à l'encaissement et la déduction ouverte au paiement du fournisseur.
- Déclaration mensuelle à partir de 1 000 000 DH, trimestrielle en dessous, en ligne, avant la fin du mois qui suit la période.
- Non assujetti ? Pas de TVA sur vos tickets. La faire apparaître vous en rend redevable.
Ces règles sont un point de départ, pas un avis fiscal : votre comptable valide votre statut et vos taux. Pour des tickets et des rapports clairs, avec ou sans TVA, découvrez Exipal, à partir de 149 DH par mois, avec le premier mois remboursé si la plateforme ne vous convient pas.