ليست كل البارافارماسيات خاضعة للضريبة على القيمة المضافة في المغرب: التاجر بالتقسيط لا يصبح خاضعا إجباريا إلا ابتداء من 2.000.000 درهم من رقم المعاملات الخاضع للضريبة في السنة السابقة. فوق هذه العتبة، أو بالاختيار، تحصّل البارافارماسي الضريبة بسعر 20 بالمائة على أغلب منتجاتها، وتخصم ما أدته لمورّديها، وتدفع الفرق كل شهر.
بارافارماسي صغيرة في حي ومساحة كبرى متخصصة لا تخضعان لنفس الالتزامات. هذا الدليل، المبني على المدونة العامة للضرائب في نسختها لسنة 2026 وعلى تفسيرات المديرية العامة للضرائب، يساعدك على معرفة وضعيتك وفهم طريقة الحساب. الجباية تتغير مع كل قانون مالية: اطلب دائما من محاسبك المصادقة على وضعيتك.
هل أنا خاضع للضريبة على القيمة المضافة؟
الجواب يتوقف على ما تقوم به (بيع بالتقسيط، بيع بالجملة، استيراد) وعلى حجم مبيعاتك.
القاعدة بالنسبة للتاجر بالتقسيط
المادة 89 من المدونة العامة للضرائب تجعل الضريبة على القيمة المضافة إجبارية على التجار الذين يكون رقم معاملاتهم الخاضع للضريبة المحقق في السنة السابقة مساويا لـ 2.000.000 درهم أو أكثر. البارافارماسي التي تبيع بالتقسيط تحت هذا المبلغ ليست إذن خاضعة تلقائيا.
ملاحظتان مهمتان:
- من خضع يبقى خاضعا. التاجر الذي تجاوز العتبة لا يمكنه الخروج من الضريبة على القيمة المضافة إلا إذا عاد رقم معاملاته تحت 2.000.000 درهم لمدة ثلاث سنوات متتالية.
- يمكن الخضوع اختياريا. المادة 90 تسمح لمن يعيدون بيع المنتجات على حالتها باكتساب صفة الخاضع للضريبة بالاختيار. يُودع الطلب لدى المصلحة المحلية للضرائب، ويسري مفعوله بعد 30 يوما، ويُلزم لمدة ثلاث سنوات على الأقل.
الحالات التي لا تنطبق فيها العتبة
تجعل المدونة الضريبة على القيمة المضافة إجبارية كيفما كان رقم المعاملات بالنسبة لتجار الجملة وللمستوردين الذين يعيدون البيع على حالته. البارافارماسي التي تستورد بنفسها أو تبيع بالجملة لنقاط بيع أخرى يجب أن تتحقق إذن من وضعيتها، حتى برقم معاملات صغير.
وماذا عن المساهمة المهنية الموحدة أو المقاول الذاتي؟
المساهمة المهنية الموحدة ونظام المقاول الذاتي نظامان يخصان الضريبة على الدخل، وليس الضريبة على القيمة المضافة. سقفاهما بالنسبة للنشاط التجاري (2.000.000 درهم للمساهمة المهنية الموحدة، و 500.000 درهم محصلة للمقاول الذاتي) لا يتجاوزان عتبة الضريبة على القيمة المضافة الخاصة بالتجار بالتقسيط: عمليا، هذه البارافارماسيات تبيع غالبا تحت هذه العتبة. لكن رقم المعاملات وطبيعة النشاط هما ما يحسم، وليس نظام الضريبة على الدخل. اختيار الوضع القانوني نفسه مشروح في دليلنا حول الإجراءات الإدارية لفتح بارافارماسي.
الخلاصة في جدول
| وضعيتك | الضريبة على القيمة المضافة |
|---|---|
| تاجر بالتقسيط، رقم معاملات السنة السابقة الخاضع للضريبة أقل من 2.000.000 درهم | غير خاضع تلقائيا، الاختيار ممكن |
| تاجر بالتقسيط، رقم معاملات يساوي أو يفوق 2.000.000 درهم | خاضع إجباريا |
| تاجر بالتقسيط خاضع أصلا وانخفض رقم معاملاته | يبقى خاضعا، إلا بعد 3 سنوات متتالية تحت العتبة |
| تاجر بالجملة | خاضع كيفما كان رقم المعاملات |
| مستورد يعيد البيع على حالته | خاضع كيفما كان رقم المعاملات |
الرسالة التي يجب تذكرها: الضريبة على القيمة المضافة ليست هي نفسها بالنسبة لكل البارافارماسيات. بارافارماسي في حي تبيع بـ 120.000 درهم شهريا، أي 1.440.000 درهم سنويا، تبقى تحت العتبة الإجبارية.
إذا لم تكن خاضعا: ما الذي يتغير
عدم الخضوع لا يعني أن الضريبة على القيمة المضافة تختفي من حياتك.
أنت تؤدي دائما الضريبة على مشترياتك. مورّدوك يفوترونها لك، ولا يمكنك استرجاعها. بالنسبة لك، هي جزء من كلفة الشراء فقط. ثمن تكلفة المنتج هو إذن ثمن شرائه شاملا للضريبة، وعلى هذا الأساس يجب حساب هامشك (انظر دليلنا حول الهامش وثمن البيع في البارافارماسي).
يجب ألا تظهر الضريبة على القيمة المضافة في تذاكرك أو فواتيرك. المادة 119 من المدونة واضحة: كل شخص يذكر الضريبة في الفواتير التي يصدرها يصبح ملزما شخصيا بأدائها بمجرد فوترتها. طباعة سطر «الضريبة 20 بالمائة» بحكم العادة، دون أن تكون خاضعا، قد يجعلك ملزما بأداء هذه الضريبة.
ليس عليك إيداع أي تصريح بالضريبة على القيمة المضافة. التزاماتك الضريبية الأخرى (الضريبة على الدخل أو على الشركات، الرسم المهني) تبقى طبعا كما هي.
إذا كنت خاضعا: الأسعار المطبقة
سعران سنة 2026
أطلق قانون المالية 2024 إصلاحا ألغى تدريجيا السعرين الوسيطين 7 بالمائة و 14 بالمائة. منذ فاتح يناير 2026، وبانتهاء الفترات الانتقالية، لم تعد المادة 99 من المدونة تنص إلا على سعرين: 20 بالمائة (السعر العادي) و 10 بالمائة (السعر المخفض)، إلى جانب العمليات المعفاة.
السعر حسب فئة المنتجات
| الفئة | السعر | ملاحظة |
|---|---|---|
| مواد التجميل الجلدية، العناية بالوجه والجسم | 20 بالمائة | السعر العادي |
| النظافة (جل الاستحمام، معجون الأسنان، مزيل العرق) | 20 بالمائة | صابون المنزل وحده معفى، وليس صابون التجميل |
| العناية بالشعر، الواقيات الشمسية، الماكياج | 20 بالمائة | السعر العادي |
| مستلزمات الأطفال (الحفاضات، الرضاعات، العناية بالرضيع) | 20 بالمائة | السعر العادي |
| الحليب الخاص بالرضع، الحليب المجفف | معفى | المادة 91 من المدونة، يجب التحقق حسب المنتج |
| المكملات الغذائية | 20 بالمائة مبدئيا | يجب التحقق حسب المنتج |
| المعدات الطبية الصغيرة (أجهزة الضغط، مقاييس الحرارة) | 20 بالمائة مبدئيا | الأجهزة المتخصصة الموجهة حصريا للأشخاص في وضعية إعاقة معفاة: يجب التحقق حسب المنتج |
القاعدة العملية: أغلب مبيعاتك بسعر 20 بالمائة. الاستثناءات يُتحقق منها منتجا بمنتج، بفاتورة المورد وبمساعدة محاسبك.
منتجات البارافارماسي ليست أدوية
منذ فاتح يناير 2024، أصبحت كل المنتجات الصيدلية معفاة من الضريبة على القيمة المضافة مع الحق في الخصم (المادة 92 من المدونة). البارافارماسي لا تستفيد من ذلك.
المذكرة الدورية رقم 735 للمديرية العامة للضرائب، التي تشرح قانون المالية 2024، تحدد ثلاثة شروط مجتمعة: أن يكون المنتج مطابقا للقوانين، وأن يُستعمل في الطب لأغراض علاجية أو وقائية، وأن يُباع حصريا في الصيدلية أو من طرف شخص مرخص له. وتضيف أن كل منتج لا يستوفي هذه الشروط الثلاثة لا يُعتبر منتجا صيدليا، وتذكر بالتحديد حالة منتجات البارافارماسي. مواد التجميل لديك تبقى إذن بسعر 20 بالمائة.
دون احتساب الضريبة، شامل للضريبة، والضريبة في التذكرة
الزبون يؤدي ثمنا شاملا للضريبة. إذا كنت خاضعا، فهذا الثمن يتضمن الضريبة التي ستدفعها للدولة. التحويل بسيط:
- الثمن دون احتساب الضريبة = الثمن الشامل للضريبة ÷ 1,20 (لمنتج بسعر 20 بالمائة)
- الضريبة = الثمن الشامل − الثمن دون احتساب الضريبة، أي سدس الثمن الشامل بسعر 20 بالمائة
مثال: كريم يُباع بـ 240 درهما شاملة للضريبة ينقسم إلى 200 درهم دون احتساب الضريبة و40 درهما من الضريبة.
بالنسبة للخاضع، هذه الـ 40 درهما ليست ملكه: رقم معاملاته الحقيقي هو 200 درهم، وعلى الثمن دون احتساب الضريبة يُحسب الهامش ومردودية البارافارماسي.
الضريبة المحصلة، الضريبة القابلة للخصم، الضريبة الواجب أداؤها
الآلية تكمن في سطر واحد:
الضريبة الواجب أداؤها = الضريبة المحصلة على مبيعاتك − الضريبة القابلة للخصم على مشترياتك
- الضريبة المحصلة هي المتضمنة في الأثمنة الشاملة التي يؤديها زبناؤك.
- الضريبة القابلة للخصم هي التي أديتها لمورّديك على البضائع وعلى مصاريف النشاط.
إذا تجاوزت الضريبة القابلة للخصم الضريبة المحصلة خلال فترة ما، يُنقل الباقي (دين الضريبة) إلى الفترة الموالية.
أربع قواعد من المدونة تستحق انتباهك:
- الضريبة مستحقة عند التحصيل. بشكل افتراضي (المادة 95)، تحصيل الثمن هو ما يجعل الضريبة مستحقة. البيع بالدين المسجل في دفتر الزبناء يصبح خاضعا يوم يؤدي الزبون، وليس يوم يأخذ المنتج.
- الخصم يبدأ عند أداء المورد. حسب المادة 101، تخصم ضريبة الشراء في الشهر الذي تؤدي فيه الفاتورة، جزئيا أو كليا، ولديك سنة واحدة لذلك.
- الأداءات النقدية الكبيرة غير قابلة للخصم. الضريبة على شراء يفوق 5.000 درهم في اليوم ولكل مورد، في حدود 50.000 درهم في الشهر ولكل مورد، غير قابلة للخصم إذا أُدي نقدا بدل شيك مسطر أو تحويل أو وسيلة أخرى قابلة للتتبع (المادة 106). سبب إضافي لتنظيم تسيير مورّديك جيدا.
- لا فاتورة مطابقة، لا خصم. ضريبة شراء غير مبرر بفاتورة مطابقة غير قابلة للخصم. احتفظ بفواتيرك، واربطها بسندات التسليم عند استلام البضاعة.
إذا كنت تبيع أيضا منتجات معفاة دون الحق في الخصم (مثل حليب الرضع)، فقد لا يكون جزء من الضريبة على مصاريفك العامة قابلا للخصم: راجع القاعدة مع محاسبك.
مثال محسوب: شهر من الضريبة على القيمة المضافة
لنأخذ بارافارماسي خاضعة إجباريا، يتجاوز رقم معاملاتها 2.000.000 درهم سنويا، وشهرا تكون فيه كل المبيعات والمشتريات بسعر 20 بالمائة. الأرقام توضيحية.
| السطر | دون احتساب الضريبة | الضريبة (20 بالمائة) | شامل للضريبة |
|---|---|---|---|
| مبيعات الشهر | 175.000 درهم | 35.000 درهم محصلة | 210.000 درهم |
| مشتريات البضائع المؤداة | 130.000 درهم | 26.000 درهم قابلة للخصم | 156.000 درهم |
| مصاريف مفوترة بالضريبة (الكهرباء، الإنترنت، الصيانة) | 3.000 درهم | 600 درهم قابلة للخصم | 3.600 درهم |
| الضريبة الواجب أداؤها | 35.000 − 26.600 = 8.400 درهم |
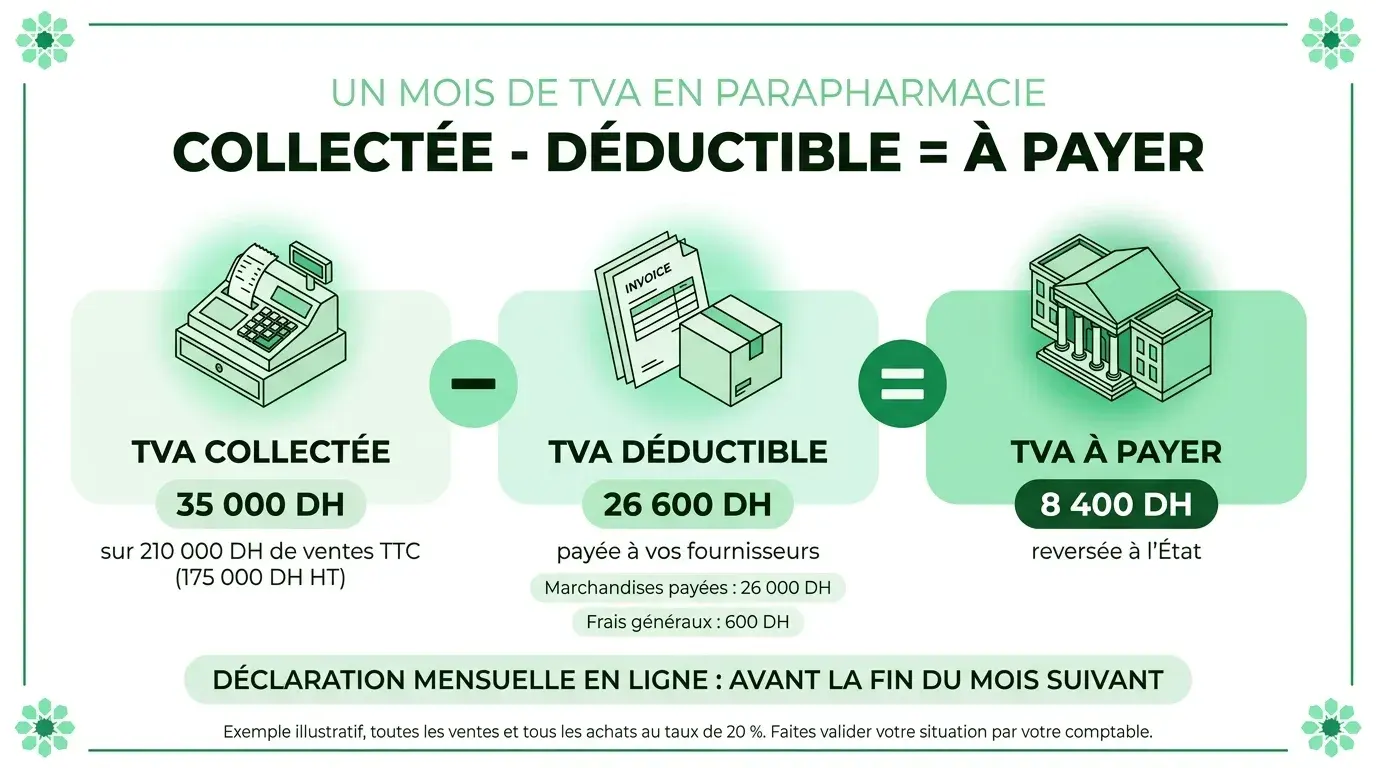
من أصل 210.000 درهم المحصلة، 35.000 درهم هي ضريبة محصلة. بعد خصم 26.600 درهم المؤداة للموردين، تدفع البارافارماسي 8.400 درهم للدولة. احتفظ بهذا المبلغ جانبا حتى التصريح: إنفاقه لأنه «نائم» في الحساب خطأ شائع.
التصريح والأداء: الدورية والآجال
شهري أو فصلي
المادة 108 من المدونة تحدد الدورية حسب رقم المعاملات الخاضع للضريبة في السنة المنصرمة:
| رقم معاملات السنة المنصرمة | التصريح |
|---|---|
| يساوي أو يفوق 1.000.000 درهم | شهري |
| أقل من 1.000.000 درهم | فصلي (الشهري ممكن بطلب قبل 31 يناير) |
| خاضع جديد، السنة الأولى | فصلي |
البارافارماسي الخاضعة إجباريا تصرح إذن كل شهر؛ والبارافارماسي الخاضعة بالاختيار برقم معاملات أصغر قد تخضع للنظام الفصلي.
الآجال
التصريح الإلكتروني إجباري لجميع المقاولات منذ 2017 (المادة 155). في هذه الحالة، يتم التصريح والأداء:
- النظام الشهري: قبل نهاية الشهر الموالي. ضريبة أكتوبر يُصرح بها وتُؤدى قبل نهاية نونبر.
- النظام الفصلي: قبل نهاية الشهر الأول من الفصل الموالي. ضريبة يوليوز إلى شتنبر يُصرح بها وتُؤدى قبل نهاية أكتوبر.
التأخير مكلف: المادة 184 تنص على زيادات من 5 إلى 20 بالمائة حسب التأخير أو عدم التصريح، تضاف إليها غرامات التأخر في الأداء.
ما يقدمه إكسيبال بخصوص الضريبة على القيمة المضافة
في إكسيبال، الضريبة على القيمة المضافة اختيارية. البارافارماسي الخاضعة التي تفعّلها ترى الضريبة مفصلة حسب السعر في تذاكرها وفي تقاريرها، مما يسهل عمل محاسبها عند التصريح. والبارافارماسي غير الخاضعة لا تفعّلها، ولا شيء يتغير بالنسبة لها: تبقى تذاكرها دون سطر الضريبة، كما تفرض المادة 119.
الخيار متوفر في جميع الباقات، من ستارتر إلى بزنس (انظر الأسعار).
ما يجب تذكره
- العتبة الأساسية هي 2.000.000 درهم من رقم المعاملات الخاضع للضريبة في السنة السابقة بالنسبة للتاجر بالتقسيط. تحتها، لا ضريبة إجبارية، مع إمكانية الاختيار. تجار الجملة والمستوردون خاضعون كيفما كان رقم معاملاتهم.
- منتجات البارافارماسي بسعر 20 بالمائة في أغلبها. إعفاء المنتجات الصيدلية لا يشملها. بعض المنتجات معفاة (الحليب المجفف، حليب الرضع): يجب التحقق منتجا بمنتج.
- الضريبة الواجب أداؤها = الضريبة المحصلة − الضريبة القابلة للخصم، مع استحقاق الضريبة عند التحصيل وانطلاق الخصم عند أداء المورد.
- تصريح شهري ابتداء من 1.000.000 درهم، وفصلي تحتها، إلكترونيا، قبل نهاية الشهر الموالي للفترة.
- غير خاضع؟ لا ضريبة في تذاكرك. إظهارها يجعلك ملزما بأدائها.
هذه القواعد نقطة انطلاق، وليست استشارة ضريبية: محاسبك هو من يصادق على وضعيتك وأسعارك. ولتذاكر وتقارير واضحة، بالضريبة أو بدونها، اكتشف إكسيبال، ابتداء من 149 درهما شهريا، مع استرجاع ثمن الشهر الأول إن لم تناسبك المنصة.